
Un véhicule électrique s’assure comme un véhicule thermique : la responsabilité civile est obligatoire, puis il est possible de choisir une formule au tiers ou tous risques selon la valeur du véhicule, son mode de financement et votre usage. Quelques éléments propres à la motorisation électrique méritent toutefois une attention particulière au moment de comparer les contrats, comme la batterie, le câble de recharge ou l’assistance en cas de panne d’énergie.
Assurer un véhicule électrique : les mêmes obligations qu’un véhicule thermique
Une assurance obligatoire dès la mise en circulation
Tout véhicule terrestre à moteur doit être assuré pour pouvoir circuler, quelle que soit sa motorisation. Cette obligation porte sur la responsabilité civile (article L211-1 du Code des assurances), qui prend en charge les dommages corporels et matériels causés à autrui lors d’un accident. Elle s’applique aussi bien à une citadine 100 % électrique qu’à un modèle hybride rechargeable, y compris lorsque le véhicule reste stationné.
Ce qui distingue un véhicule électrique d’un véhicule classique
Si les règles sont identiques, certaines caractéristiques peuvent influencer le choix des garanties. La batterie représente une part importante de la valeur du véhicule, et sa réparation ou son remplacement nécessite l’intervention de professionnels formés à la haute tension. Les véhicules électriques sont également souvent récents et financés en location avec option d’achat (LOA) ou en location longue durée (LLD). Ces éléments orientent naturellement vers un niveau de couverture adapté à la valeur du bien à protéger.
Quelle formule choisir selon votre véhicule électrique ?
Le choix de la formule dépend principalement de l’âge du véhicule, de sa valeur et de la manière dont il a été acquis. Par exemple, les formules proposées dans le cadre de l’assurance auto d’Abeille Assurances s’appliquent aux véhicules électriques et hybrides comme aux modèles thermiques, avec un forfait kilométrique ajusté à votre usage.
La formule Tiers mini
Elle comprend la responsabilité civile, la défense pénale et recours suite à accident, la protection du conducteur ainsi que l’assistance aux personnes et au véhicule en cas d’accident. Les dommages corporels du conducteur sont donc couverts dès cette formule. Des options, comme une assistance renforcée ou le bris de glace, permettent de compléter la couverture. Cette formule convient surtout à un véhicule ancien dont la valeur de remplacement est limitée, situation encore peu fréquente dans le parc électrique.
La formule Tiers maxi
Cette formule intermédiaire reprend les garanties du Tiers mini et ajoute la protection du véhicule contre le vol, l’incendie, la tempête, les catastrophes naturelles et technologiques, les attentats ainsi que le bris de glace. Elle peut convenir à un véhicule électrique de quelques années, qui conserve une valeur significative sans justifier une couverture complète.
La formule Tous risques
La formule Tous risques couvre en plus les dommages subis par le véhicule en cas d’accident, que vous soyez responsable ou non, et que le tiers soit identifié ou non. Elle est généralement privilégiée pour un véhicule récent ou de valeur. Pour un véhicule financé en LOA ou en LLD, l’option perte financière mérite une attention particulière, car elle n’est pas incluse automatiquement dans le contrat. En cas de perte totale, elle permet d’éviter un reste à charge lors de la résiliation anticipée du contrat de financement. La garantie valeur d’achat concerne quant à elle les véhicules non financés : sous conditions d’âge du véhicule, elle permet une indemnisation à hauteur de leur prix d’achat.
Batterie, câble, recharge : les garanties à vérifier dans votre contrat
La batterie
La batterie fait partie intégrante du véhicule. Selon la formule choisie, elle peut être prise en charge en cas d’accident, de vol ou d’incendie, dans les conditions et limites prévues par le contrat. Les modalités d’indemnisation méritent une attention particulière lorsque la batterie est louée séparément du véhicule. Les défaillances liées à l’usure ou à un défaut de fabrication relèvent quant à elles, de la garantie constructeur dans les conditions prévues par celle-ci.
Le câble de recharge
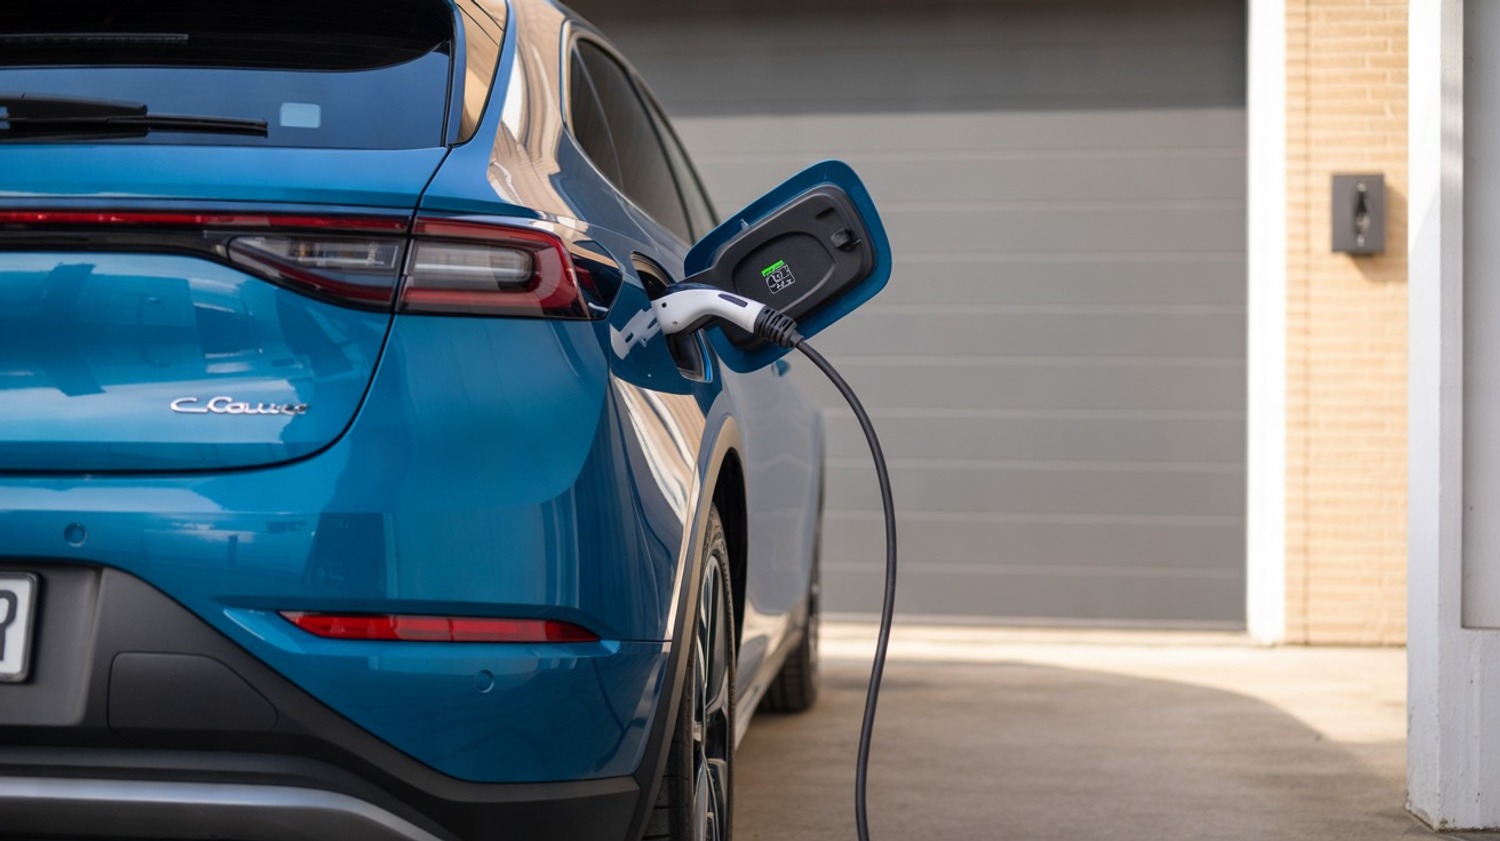
Le câble fourni avec le véhicule est un équipement coûteux, régulièrement manipulé et parfois laissé dans le coffre. Sa prise en charge en cas de vol ou de dommage dépend des garanties souscrites et des conditions prévues au contrat.
Les dommages électriques
Un incident lors de la recharge peut endommager le véhicule. Ces dommages de nature électrique peuvent être couverts par la garantie incendie, généralement incluse dans les formules intermédiaires et tous risques. Cette prise en charge s’applique dans les limites et conditions prévues au contrat.
L’assistance en cas de batterie déchargée
Une batterie vide immobilise le véhicule, parfois à proximité du domicile. L’option assistance panne 0 km permet un dépannage ou un remorquage dès le premier kilomètre, y compris devant chez vous. Il est important de vérifier ce que prévoit votre contrat en cas de panne d’énergie, notamment le lieu vers lequel le véhicule peut être remorqué. Des prestations d’assistance adaptées permettent également de vous conduire à bon port en taxi en cas de panne de batterie inopinée.
Borne de recharge à domicile : le rôle de l’assurance habitation
La borne installée dans un garage ou sur une place de parking privative est un équipement rattaché au logement. Sa protection ne dépend donc pas de l’assurance auto, mais le cas échéant de l’assurance habitation. En cas d’incendie, de surtension ou de dégât des eaux affectant l’installation, c’est ce contrat qui intervient selon les garanties souscrites. Il est conseillé de signaler l’installation d’une borne à son assureur habitation afin de vérifier qu’elle est bien prise en compte, notamment pour les dommages électriques.
En copropriété, le droit à la prise permet aux propriétaires comme aux locataires de demander l’installation d’une borne sur leur place de stationnement, à leurs frais. La demande est adressée au syndic, et au propriétaire lorsque l’occupant est locataire. La copropriété ne peut s’y opposer que pour un motif sérieux et légitime, par exemple lorsqu’une installation collective est déjà prévue.
Adapter son contrat à l’évolution de ses usages
Les besoins évoluent au fil du temps, et le contrat d’assurance peut évoluer avec eux. La fin d’un financement en LOA, un changement de trajet domicile-travail ou une baisse du kilométrage annuel sont autant d’occasions de réexaminer la formule et les options choisies. À mesure que le véhicule vieillit et que sa valeur diminue, le passage d’une formule Tous risques à une formule Tiers maxi peut également être envisagé.
Le choix d’une assurance pour un véhicule électrique repose ainsi sur les mêmes principes que pour tout véhicule, complétés par une vérification attentive des garanties liées à la batterie, à la recharge et à l’assistance. Votre agent d’assurances peut vous aider à analyser un devis et à comparer les garanties selon votre véhicule et votre usage.
