
Le prix d’une assurance auto dépend d’un grand nombre de nombreux paramètres qui dépassent le profil du conducteur et les caractéristiques du véhicule. Et pourtant, payer moins cher ne signifie pas forcément renoncer à des garanties utiles.
Comment se calcule le prix d’une assurance auto ?
En vous intéressant aux éléments qui caractérisent une assurance auto, cela vous aidera à mieux interpréter un devis et à identifier les leviers susceptibles de réduire le coût de votre assurance. Avec une assurance auto en ligne immédiate, c’est une opportunité pour obtenir rapidement une estimation personnalisée et ajuster sa couverture selon ses besoins.
Le profil du conducteur et le bonus-malus
Pour commencer, le tarif est calculé en fonction du profil du conducteur avec :
- L’âge
- L’ancienneté du permis de conduire
- Les antécédents de conduite
A ce titre, les jeunes conducteurs supportent généralement une surprime en raison de leur expérience limitée. A l’inverse, un automobiliste qui bénéficie d’un bon coefficient bonus-malus profite d’une cotisation plus faible.
Le véhicule assuré et son utilisation
Au delà du conducteur, le véhicule est aussi pris en compte avec :
- Le modèle
- La puissance
- L’ancienneté
- La valeur de la voiture
- L’utilisation plus ou moins fréquente
- Le lieu de stationnement, notamment lié à votre lieu de résidence
Un véhicule récent ou qui est coûteux à réparer demande une cotisation souvent plus élevée qu’une voiture ancienne de faible valeur.
Le niveau de couverture
De son côté, le choix de la formule détermine les risques pris en charge par l’assurance :
- La formule au tiers couvre les dommages causés aux autres
- La formule intermédiaire, ou tiers plus chez Leocare, ajoute notamment des protections contre le vol, l’incendie et le bris de glace
- La formule tous risques comprend aussi une garantie qui couvre les dommages subis par le véhicule lors d’un accident responsable
Les franchises
La franchise, qui correspond à la somme à régler après un sinistre, à un montant différent d’un contrat à un autre. Une franchise élevée peut réduire la cotisation, mais augmente les dépenses à prévoir en cas de dommage. A l’inverse, une franchise faible limite le reste à payer, moyennant généralement une prime plus élevée.
Comment personnaliser vos garanties avec une assurance auto Leocare ?
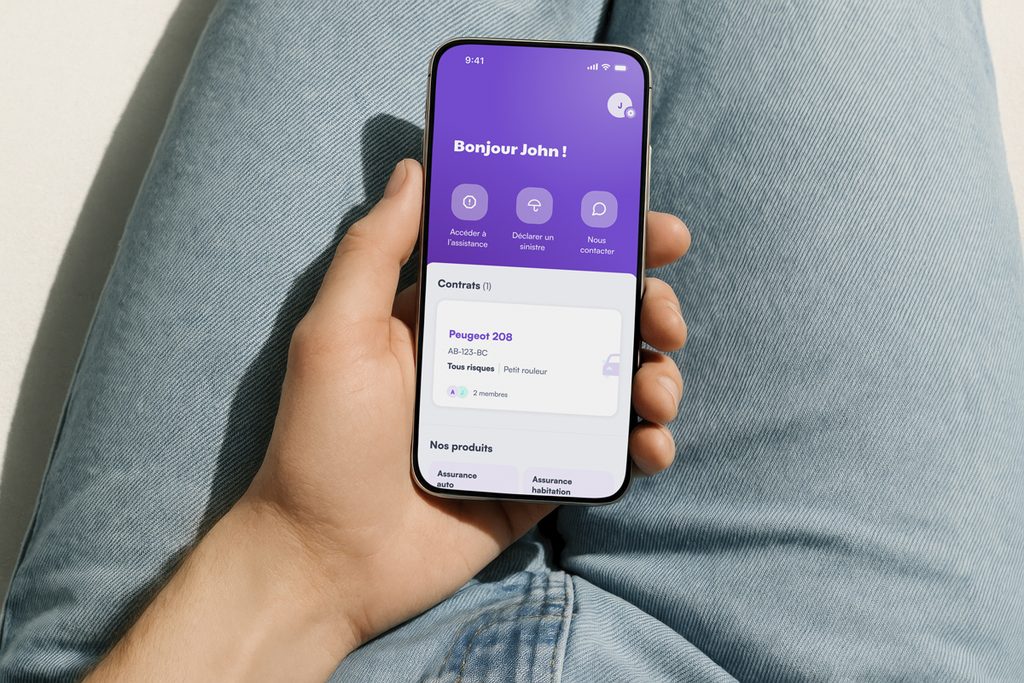
En plus de ces éléments, la personnalisation vise à adapter la couverture au profil de l’assuré, sans multiplier les garanties systématiquement. Leocare dispose de plusieurs formules d’assurance, et des paramètres ajustables en quelques clics.
Ajuster la protection du conducteur
Si la responsabilité civile indemnise les tiers victimes d’un accident, elle ne couvre pas les blessures du conducteur responsable. En effet, la protection du conducteur répond plus précisément à ce besoin. Chez Leocare, cette garantie a l’avantage de figurer dans les trois formules d’assurance auto, avec un niveau d’indemnisation qui varie selon le contrat choisi. L’assuré a donc la possibilité d’examiner le montant de protection prévu et de vérifier s’il correspond à ses attentes.
Moduler les franchises selon son budget
Avec Leocare, il est possible d’ajuster certaines franchises directement depuis l’application, notamment celles liées au bris de glace, au vol et à l’incendie. Cette possibilité aide à trouver un équilibre entre la cotisation et les dépenses potentielles après un sinistre.
Selon les garanties concernées, le rachat de franchise peut même ramener le reste à charge à zéro, ce qui signifie qu’un automobiliste peut renforcer sa protection financière sans modifier la nature des risques couverts.
Renforcer l’indemnisation du véhicule
La valeur de remboursement dans un contrat peut peser dans le choix d’une assurance. A ce titre, pour les automobilistes qui souhaitent limiter les pertes financières en cas de vol ou de destruction du véhicule, Leocare met à disposition une option d’indemnisation renforcée, avec une valeur d’achat définie à l’avance. Une protection complète qui peut intéresser les propriétaires d’une voiture récente, surtout quand la valeur représente une dépense conséquente.
Adapter le contrat au kilométrage et aux conducteurs
Enfin, la personnalisation concerne aussi l’usage réel de la voiture. Par exemple, l’option « Petit rouleur » de Leocare qui s’adresse aux conducteurs de moins de 5 000 kilomètres par an, prévoit une économie de 15%.
Le contrat peut aussi évoluer quand plusieurs personnes utilisent la même voiture, avec une fonctionnalité qui consiste à ajouter un conducteur secondaire directement en ligne, pour déclarer un proche ou un membre de la famille amené à prendre le volant.
