
Les constructeurs automobiles chinois misent sur l’Europe pour survivre au ralentissement du marché intérieur et à la consolidation du secteur.
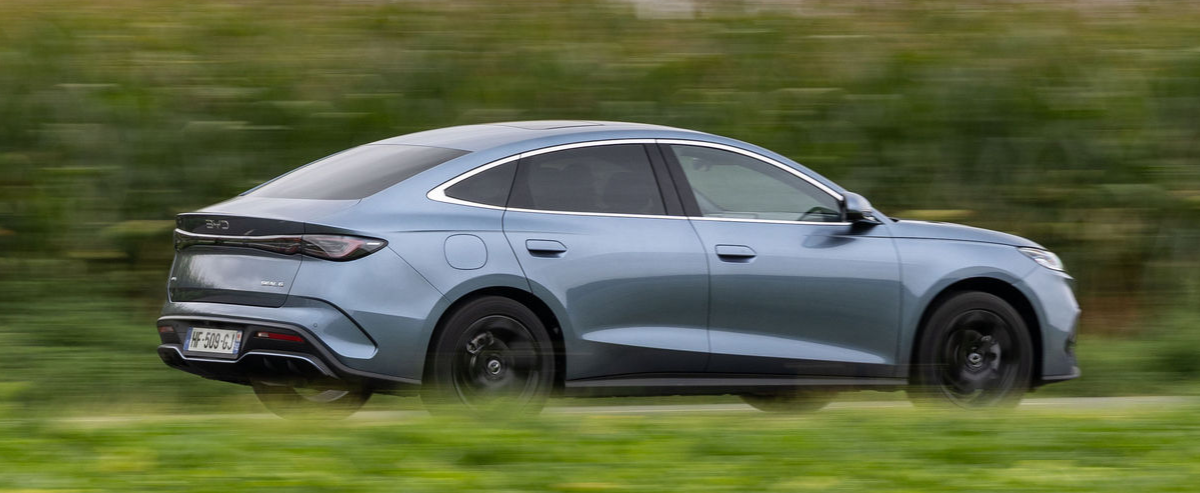
La concurrence s’intensifie pour les constructeurs automobiles chinois, confrontés à un ralentissement de leur marché domestique et à une consolidation devenue plus probable. Présentes au Salon de l’automobile de Paris en octobre 2026, une vingtaine de marques chinoises cherchent à renforcer leur visibilité sur le marché européen. Pour ces entreprises, l’expansion internationale ne constitue plus seulement un relais de croissance : elle pourrait également peser sur leur capacité à rester indépendantes dans les prochaines années. Alors que les États-Unis demeurent largement fermés aux véhicules chinois, l’Europe représente l’un des débouchés les plus importants encore accessibles, malgré des conditions d’entrée particulièrement exigeantes. Des constructeurs déjà implantés, comme BYD, Chery et MG, disposent d’une longueur d’avance, tandis que les nouveaux arrivants doivent encore développer leurs réseaux commerciaux, leurs services après-vente et leur notoriété auprès des automobilistes européens.
Le ralentissement chinois pousse les constructeurs vers l’Europe
La Chine, premier marché automobile mondial, compte plus de 100 constructeurs qui se disputent les ventes de voitures neuves. Cette forte concurrence s’est développée dans un environnement où les soutiens publics, provenant des autorités nationales, provinciales et municipales, ont contribué à maintenir plusieurs acteurs sur le marché. Cette situation a retardé une consolidation attendue depuis longtemps par les observateurs de l’industrie automobile.
Le contexte commercial s’est toutefois dégradé. Selon les données rapportées par Reuters, les ventes de voitures neuves en Chine ont reculé de 20 % au premier semestre 2026. Parallèlement, les constructeurs ont continué à multiplier les lancements de modèles. Chris Liu, analyste chez Omdia, estime qu’ils ont présenté en moyenne trois nouveaux véhicules par jour en 2026, alors qu’ils anticipaient une progression durable de la demande.
Cette multiplication des nouveautés intervient donc dans un environnement moins favorable. Les marques doivent commercialiser leurs véhicules dans un marché intérieur encombré, où la concurrence entre modèles, les perspectives de ventes et la nécessité de préserver leur activité accentuent les difficultés. Chris Liu considère ainsi 2026 comme une année particulièrement défavorable pour lancer un nouveau véhicule en Chine.
Les perspectives de reprise restent également limitées. Le cabinet de conseil AlixPartners prévoit que les ventes de voitures neuves dans le pays ne retrouveront pas leur niveau de 2025 avant 2030. Pour les constructeurs, la recherche de nouveaux débouchés devient par conséquent un enjeu stratégique. L’Europe apparaît comme une destination prioritaire, mais elle constitue aussi un marché difficile à conquérir, notamment pour les marques qui ne disposent pas encore d’une implantation commerciale solide.
François Roudier, secrétaire général de l’Organisation internationale des constructeurs automobiles (OICA), souligne l’importance de cette expansion européenne pour la pérennité de certains acteurs. Selon lui, renoncer aux exportations vers l’Europe pourrait compromettre leur avenir. La pression concurrentielle ne se limite donc plus aux ventes réalisées en Chine : la capacité à développer une activité internationale pourrait désormais contribuer à départager les constructeurs.
Une consolidation industrielle qui se précise
La perspective d’une restructuration du secteur automobile chinois gagne en importance. Les dirigeants et les analystes interrogés estiment que Pékin a commencé à prendre des mesures en faveur d’une consolidation, même si le processus devrait rester progressif. L’objectif est notamment de faire émerger des constructeurs capables de rivaliser durablement à l’échelle mondiale.
Un accord de fusion annoncé le mois précédent entre les partenaires chinois de Toyota constitue un premier test significatif. Dans le cadre de cette opération, le groupe public FAW doit devenir le deuxième actionnaire de Guangzhou Automobile Group (GAC). L’accord attire l’attention en raison de sa complexité institutionnelle : FAW relève du gouvernement central chinois, tandis que GAC est contrôlé par la province du Guangdong. La présence de Toyota ajoute également un partenaire privé étranger à l’opération.
Pedro Pacheco, vice-président de la recherche chez Gartner, décrit cette fusion comme particulièrement complexe à gérer. Elle illustre les difficultés que peuvent rencontrer les opérations de rapprochement entre entreprises soumises à des structures de gouvernance différentes.
Le ministère chinois de l’Industrie a, de son côté, inscrit la consolidation parmi les orientations de sa stratégie visant à faire du pays l’une des principales puissances automobiles mondiales d’ici 2030. Selon Pedro Pacheco, les autorités devraient néanmoins avancer avec prudence, afin d’éviter de donner l’impression que le secteur traverse une situation d’urgence.
À terme, les experts anticipent une réduction du nombre de constructeurs automobiles chinois capables de se maintenir indépendamment. Un dirigeant d’un grand constructeur chinois, cité anonymement, estime que les entreprises qui resteront en place pourraient atteindre des volumes annuels de cinq à six millions de véhicules. Cette projection souligne l’importance des économies d’échelle et de la capacité à soutenir une production importante pour rester compétitif sur le marché mondial.
Les ventes européennes pourraient départager les marques
Dans ce contexte, les performances à l’exportation pourraient devenir un critère déterminant pour évaluer la solidité des constructeurs chinois. Chris Liu, d’Omdia, estime que les autorités chinoises observeront particulièrement les résultats commerciaux obtenus en Europe. Des ventes internationales solides pourraient démontrer qu’une entreprise est capable de poursuivre son développement sans dépendre uniquement de son marché domestique.
Cette évolution favorise, au moins dans un premier temps, les marques qui ont déjà commencé à construire leur présence européenne. BYD, Chery et MG de SAIC figurent parmi les acteurs ayant établi une implantation sur le continent. Leur avance repose notamment sur leur présence commerciale, alors que les nouveaux entrants doivent encore développer leurs réseaux de concessionnaires, leur logistique de pièces détachées et leur reconnaissance auprès des consommateurs.
L’accès au marché devient également plus difficile à mesure que la concurrence progresse. Les emplacements les plus recherchés pour les concessions se raréfient, ce qui complique l’installation des marques qui arrivent plus tard. Or, un réseau de distribution et un dispositif de service après-vente constituent des éléments importants pour accompagner la commercialisation des voitures, assurer leur entretien et développer la confiance des clients.
La situation pourrait encore évoluer avec les discussions commerciales entre l’Union européenne et la Chine. François Roudier estime qu’un nouvel accord visant à réduire de moitié les importations de voitures hybrides chinoises dans l’Union européenne intensifierait la concurrence sur le marché intérieur chinois. Les constructeurs seraient alors confrontés à une pression supplémentaire pour trouver des débouchés rentables à l’étranger.
L’Europe se retrouve ainsi au croisement de deux transformations : l’expansion internationale des marques chinoises et la restructuration de leur industrie domestique. Le succès commercial sur le continent ne garantira pas à lui seul la survie de chaque constructeur, mais il pourrait peser de plus en plus lourd dans l’évaluation de leur viabilité à long terme.
Notre avis, par leblogauto.com
Le ralentissement des ventes de voitures neuves en Chine et la multiplication des lancements de modèles renforcent la pression sur les constructeurs automobiles locaux. L’Europe représente un débouché stratégique, mais l’accès au marché nécessite des investissements dans la distribution, les pièces détachées et le service après-vente. Les marques déjà implantées, comme BYD, Chery et MG, bénéficient d’une avance commerciale sur les nouveaux entrants. Les performances à l’exportation pourraient ainsi devenir un indicateur important de la capacité des constructeurs chinois à rester indépendants dans un secteur appelé à se consolider.

Un commentaire
Certes, mais maintenant ils sont régulés par l’UE.
La consolidation du secteur automobile en Chine n’a pas encore commencé : ça va venir.